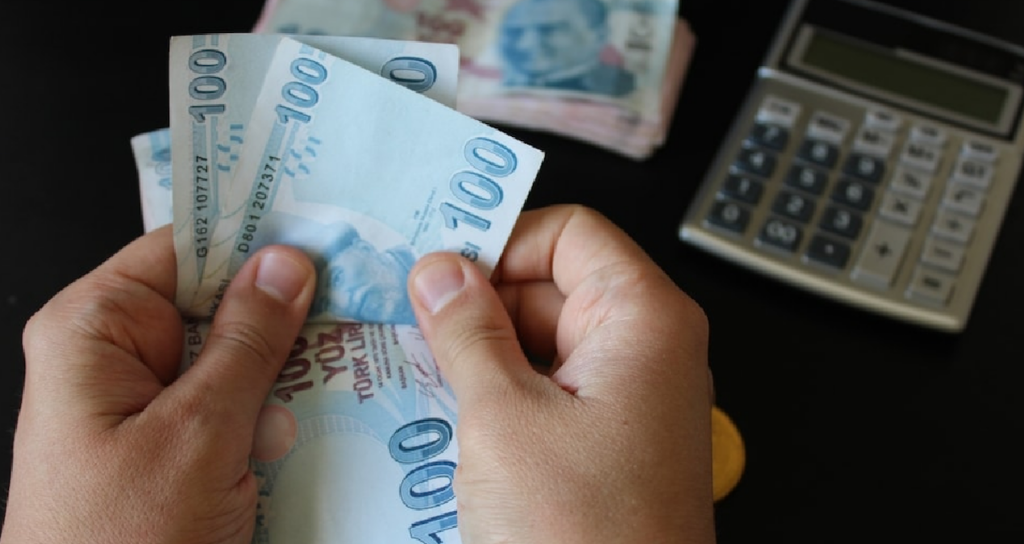
Hazine ve Maliye Bakanlığı, tek bir vergi dairesine 5 milyon TL ve üzerinde kesinleşmiş vergi veya ceza borcu bulunan mükellefleri kapsayan 2026 yılı ifşa takvimini netleştirdi; söz konusu kayıtlar aralık ayı boyunca fiziki ve dijital ortamlarda kamuoyuna sunulacak.
Resmî Gazete’de 10 Kasım tarihinde yayımlanan 597 sıra numaralı Vergi Usul Kanunu Genel Tebliği doğrultusunda süreç kademeli olarak yürütülecek. Hazırlanan listeler ilk olarak 1-15 Aralık 2026 döneminde yurt genelindeki vergi dairelerinde askıya çıkarılacak, akabinde 16-30 Aralık 2026 tarihlerinde Gelir İdaresi Başkanlığının internet sitesi üzerinden ilan edilecek.
Eşik Değer ve Borç Kriterleri
Yasal düzenleme uyarınca 5 milyon liralık kritik sınır, borçlunun kümülatif yükümlülüğü yerine her bir vergi dairesi özelinde münferiden hesaplanacak. Takvim kapsamında, vadesi 31 Aralık 2025 tarihine kadar dolduğu halde 20 Kasım 2026 tarihi itibarıyla tasfiye edilmemiş alacaklar ile 1 Haziran 2025 – 31 Mayıs 2026 aralığında kesinleşen tarhiyatlar listeye dahil edilecek.
Öte yandan 6736, 7020, 7143, 7256, 7326 ve 7440 sayılı yapılandırma kanunları çerçevesinde ödeme süreci devam eden mükellefler ilan kapsamı dışında tutulacak. İlgili şartları sağlayan belediyeler ile bunlara bağlı teşekküllerin vadesi geçmiş borçları da kamuoyu paylaşımına yansıtılmayacak.
Vergi Usul Kanunu’nun 5’inci maddesindeki yetkiye dayanan bu kamusal denetim adımıyla, kamu maliyesinde tahsilat etkinliğinin artırılması ve mali şeffaflık yoluyla mükellef uyumunun güçlendirilmesi hedefleniyor.